

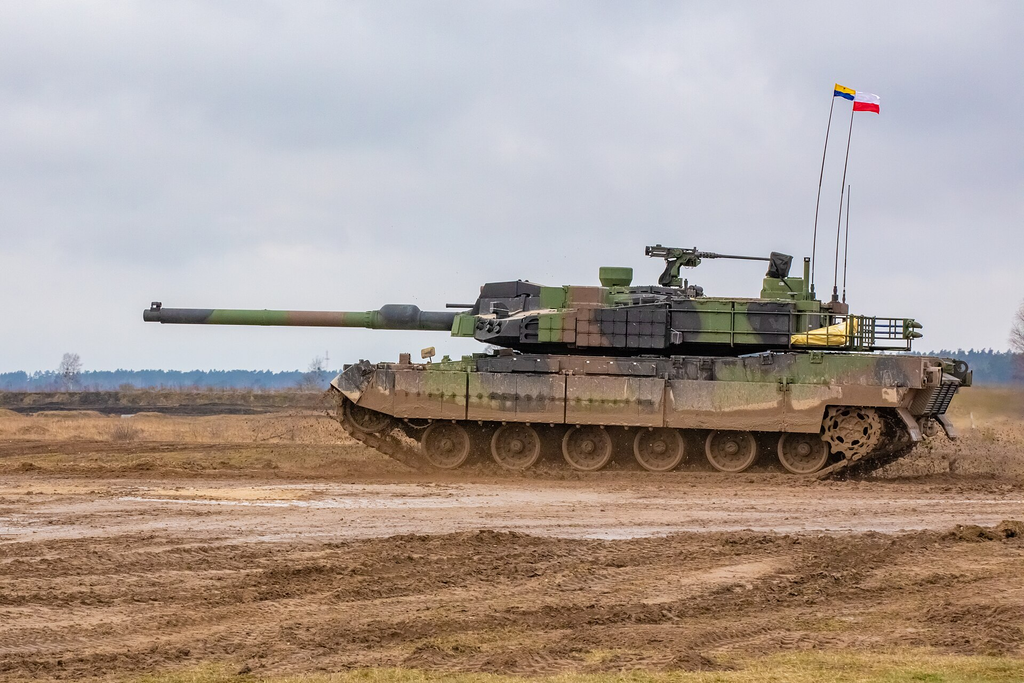
Char K2 polonais lors d’un exercice de tir réel avec le groupement tactique de l’OTAN en Pologne, à Bemowo Piskie, en mars 2023.
Crédit : Matthew A. Foster/DVIDS
Près de 80 % des équipements militaires polonais proviennent de l’étranger, au premier rang desquels les États-Unis et la Corée du Sud. Plutôt que de subir cette dépendance, Varsovie monnaie le volume de ses commandes contre des transferts de production, investit dans la fabrication nationale des intrants critiques comme les poudres et les explosifs, et verrouille son capital industriel. Ses achats d’armement deviennent ainsi un instrument d’intelligence économique au service de la maîtrise de sa supply chain.
En 2026, la Pologne consacre 4,8 % de son PIB à sa défense, un niveau sans précédent pour le pays. Selon le FMI, près de 80 % de ses équipements militaires sont pourtant importés. Cette proportion explique en partie l’effet modéré de cet effort sur la croissance polonaise, puisque l’essentiel de la dépense nourrit l’activité des fournisseurs étrangers. Le coût n’est pas seulement économique. Une armée incapable de produire ou de réparer ses matériels demeure tributaire du calendrier, des priorités et des arbitrages politiques de ses fournisseurs. Le gouvernement s’efforce donc de reprendre la main sur chaque maillon de la chaîne, des matières premières jusqu’à la maintenance.
Transformer les contrats d’importation en lignes de production
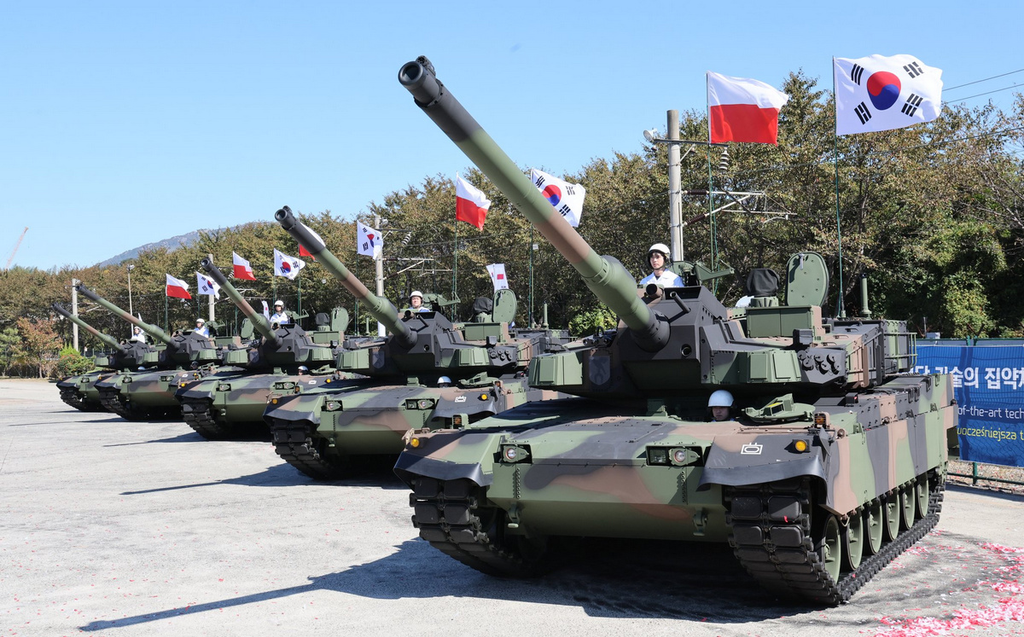
Crédit photo : Pyo Tae-jun dans son article “Hyundai Rotem Secures NATO Certification for K2 Tanks”
Le contrat conclu en août 2025 avec le sud-coréen Hyundai Rotem illustre cette méthode. Portant sur 180 chars K2, il prévoit une version polonaise, le K2PL, dont 61 des 64 exemplaires sortiront de l’usine Bumar-Łabędy de Gliwice. Il s’agit de la deuxième commande de ce volume, après un premier lot de 180 chars livré en novembre 2025. Fort du volume déjà acquis, Varsovie a fait du second contrat une monnaie d’échange et exigé en contrepartie une part de la production.
En avril 2026, plusieurs accords de sous-traitance ont précisé la répartition des tâches. Bumar-Łabędy assurera l’assemblage, le soutien et la « polonisation » des chars, tandis que WZE et PCO, deux filiales du groupe public polonais PGZ, fourniront la navigation inertielle et les caméras de conduite. Signe que l’outil industriel se met en place, Hyundai Rotem a avancé de quatre mois, en octobre 2026, le lancement de la production polonaise, désormais fixé à avril 2028.
Ce partage confère à Varsovie la maîtrise de l’assemblage et du maintien en condition opérationnelle, c’est-à-dire de la disponibilité des chars quel que soit le niveau d’alerte du pays. Il lui permet aussi de développer un savoir-faire industriel : en assemblant les chars et en y intégrant des équipements polonais, ses ingénieurs et techniciens acquièrent des compétences sur un char de dernière génération. La conception demeure en revanche sud-coréenne, puisque Hyundai Rotem reste maître d’œuvre du programme. Toute évolution majeure du char ou toute réexportation du K2PL devra donc vraisemblablement être négociée avec Séoul. La Pologne acquiert une autonomie d’usage et un savoir-faire de production, mais pas encore d’autonomie de conception.
Le lance-roquettes HOMAR-K obéit à la même logique. En décembre 2025, le ministère de la Défense a commandé des roquettes CGR-080 fabriquées en Pologne. Selon Defence24, leur production revient à une coentreprise détenue à 51 % par le sud-coréen Hanwha Aerospace et à 49 % par le polonais WB Electronics. Ces roquettes visent aussi les armées de l’OTAN équipées du lanceur sud-coréen Chunmoo. Hanwha obtient ainsi une base de production au cœur de l’Europe, tandis que son partenaire polonais se maintient au capital. La naissance de la coentreprise reste toutefois subordonnée à l’accord de l’UOKiK, l’autorité polonaise de la concurrence, ce qui préserve un droit de regard de l’État sur l’organisation industrielle de ses fournisseurs.
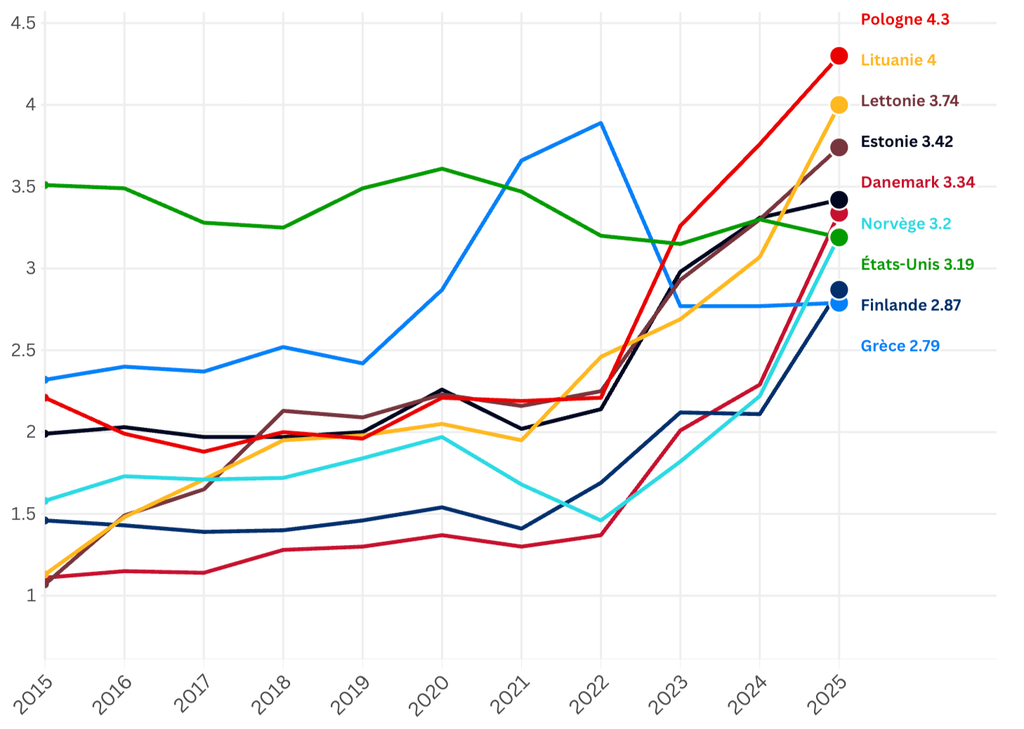
Source : Dépenses militaires : quels pays européens respectent la règle de l’Otan des 2 % du PIB ?
Remonter la chaîne jusqu’aux matières premières
Tributaire d’intrants chimiques comme la nitrocellulose, la fabrication de munitions conduit Varsovie à investir dans les tout premiers maillons de la chaîne. Avec son « Project 400 », l’entreprise publique polonaise MESKO vise une capacité de 250 millions de cartouches de petit calibre par an. À Pionki en Pologne, le groupe français Eurenco et le conglomérat polonais de défense PGZ ont créé une coentreprise dédiée aux poudres et aux charges de 155 mm, dont le site doit atteindre 600 000 charges par an en 2028.
Le 30 mai 2026, le ministère a commandé plusieurs centaines de milliers d’obus de 155 mm pour l’équivalent de plus de 3 milliards d’euros. Selon PGZ, ces obus seront « forgés en Pologne et remplis dans des sites polonais avec du TNT polonais ». Le groupe s’appuie sur le britannique BAE Systems, retenu comme partenaire technologique dès septembre 2025.
En maîtrisant l’amont, Varsovie s’attaque au véritable goulot d’étranglement de la filière : sans poudre, une usine d’obus reste à l’arrêt. Le calendrier révèle cependant une fenêtre de vulnérabilité. Pionki n’atteindra sa pleine capacité qu’en 2028, alors que les matériels financés par le programme de réarmement et de financement militaire de l’Union européenne SAFE doivent être livrés d’ici 2030. D’ici là, la Pologne devra importer les poudres et les charges propulsives qu’elle ne sait pas encore produire en volume.
Cette remontée de la chaîne ne mène pas pour autant à l’autarcie. Elle substitue aux dépendances extra-européennes des partenariats avec des industriels français et britanniques, plus proches et liés à la Pologne par les mêmes alliances. La sécurité d’approvisionnement repose ainsi sur la diversification des fournisseurs plutôt que sur une production intégrale.
Faire des financements européens et du filtrage des capitaux des verrous
Le programme SAFE offre à Varsovie un levier supplémentaire. Première bénéficiaire, la Pologne dispose de 43,7 milliards d’euros de prêts, soit près de 30 % d’une enveloppe de 150 milliards. Le règlement (UE) 2025/1106 impose qu’au moins 65 % de la valeur des composants proviennent de l’UE, de l’EEE ou d’Ukraine. Cette clause rend difficilement éligible les matériels américains ou sud-coréens, et oriente mécaniquement les crédits vers les industriels européens.
Varsovie a exploité cette contrainte au profit de sa propre industrie. Fin mai 2026, le ministère a signé 62 contrats avec des industriels polonais pour l’équivalent d’environ 27,5 milliards d’euros. Huit pays se sont en outre engagés à consacrer leur part de SAFE à du matériel polonais. Le crédit européen devient ainsi un débouché commercial où la Pologne ne se contente plus d’emprunter, mais capte aussi une partie des fonds alloués à ses partenaires.
Ce choix ne fait pas consensus. L’ancien ministre de la Défense Mariusz Błaszczak redoute une ingérence de Bruxelles dans le choix des équipements et un éloignement des fournisseurs américains. Le gouvernement rappelle que les contrats signés avec les États-Unis dépassent l’équivalent de 45,5 milliards d’euros. Varsovie mène donc une politique d’achat à deux voies : les crédits européens irriguent l’industrie nationale, tandis que les grandes plateformes américaines relèvent d’autres financements.
Le contrôle du capital complète ce dispositif. Depuis juillet 2025, la Pologne a prolongé sans échéance le filtrage des investissements étrangers dans la défense et les infrastructures critiques. Ce mécanisme, compatible avec le droit de l’UE qui autorise de telles restrictions pour des motifs de sécurité, vise toutefois les investisseurs extérieurs à l’UE, à l’EEE et à l’OCDE. Il protège donc la chaîne contre des acteurs comme la Chine, mais pas contre les partenaires sud-coréens ou américains de Varsovie. Face à eux, la protection des sous-traitants repose plutôt sur le poids des entreprises publiques comme PGZ et sur les participations majoritaires polonaises, à l’image des 49 % conservés par WB Electronics.
Une autonomie fondée sur des dépendances choisies
La Pologne ne cherche donc pas à tout produire : elle hiérarchise ses dépendances, privilégie les fournisseurs européens et relocalise les maillons qui conditionnent la disponibilité de ses forces. Reste à savoir si ces capacités survivront à l’achèvement des grandes commandes, attendu vers 2030, et si Varsovie saura les convertir en exportations durables.
Pour aller plus loin
Soyez le premier à commenter